库存高企与供应缩减的拉锯
当前白银市场正处于供需再平衡的关键阶段。全球显性库存持续高位运行,COMEX白银库存一度突破1.2亿盎司,伦敦金银市场协会(LBMA)的库存也维持在历史较高水平。这背后是过去两年矿企增产与回收量上升共同作用的结果。然而,供应端已出现边际收紧信号:墨西哥、秘鲁等主要产银国矿山品位下降,叠加部分矿山因环保与劳工问题减产,2026年全球白银产量预计同比下滑2%至3%。供应缩减预期与库存压力形成拉锯,市场需要更明确的需求端催化剂来打破僵局。
工业需求:光伏与电子的双引擎
白银的工业需求占比超过55%,其中光伏领域是近年来增速最快的板块。全球光伏装机量持续超预期,2025年新增装机突破600GW,带动白银需求约2.5亿盎司。2026年,随着中国、欧洲与中东地区光伏项目加速推进,光伏用银有望维持15%以上的增速。此外,电子行业对白银的需求保持稳健,尤其是5G基站、新能源汽车电子元件等领域。但需警惕全球经济放缓风险,若制造业PMI持续低于荣枯线,工业用银可能面临阶段性回调。
投资需求:避险情绪下的资金流向
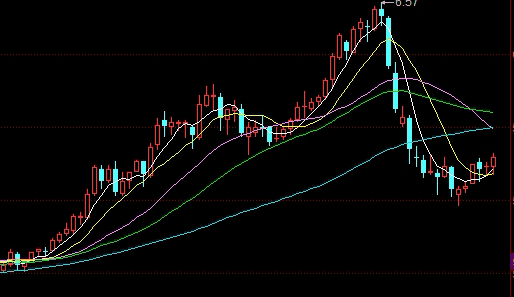
白银与黄金同具避险属性,但价格波动更大。近期,地缘政治紧张与通胀韧性推升避险需求,黄金ETF持仓回升,白银ETF亦吸引部分资金流入。然而,白银的投资需求高度依赖市场对黄金的预期以及利率走势。当前美联储暂停加息但未开启降息周期,实际利率高位压制无息资产吸引力。CFTC持仓数据显示,白银投机净多头寸较年初下降30%,显示资金参与意愿谨慎。资金情绪在避险与风险偏好之间摇摆,成为白银短期走势的关键变量。
宏观经济与货币政策联动
白银价格的宏观驱动因素中,美元指数与实际利率首当其冲。2026年,美国经济数据分化——就业市场强劲但消费支出放缓,核心通胀黏性令降息时点存在不确定性。若经济软着陆预期增强,美元走弱将利多白银;反之,若通胀反弹引发鹰派政策,白银可能承压。此外,全球经济减速风险下,各国央行购金行为形成示范效应,但白银的货币属性弱于黄金,其宏观定价更多依赖工业需求弹性。
资金情绪与市场结构分析
从持仓结构看,商业套保头寸与投机头寸的博弈加剧。当前商业套保净空头头寸处于历史高位,表明上游企业对冲意愿强烈,这对价格形成一定压制。而投机多头占比下降,市场呈现“多空交织”特征。资金情绪指标如COT指数未现极端值,短期方向不明。值得注意的是,白银成交量与波动率近期回升,日内振幅扩大,建议参与者关注流动性风险。
供需再平衡的路径展望
综合来看,白银市场面临“高库存与低供给”的结构性矛盾。未来数月,库存能否持续去化将是价格方向的关键。一方面,光伏、电子等工业需求若维持增长,叠加供应缩减,库存有望逐步消化;另一方面,宏观风险偏好与货币政策转向节奏将影响投资需求弹性。市场正处于供需预期重塑的窗口期,多空力量博弈加剧,价格大概率维持宽幅震荡,等待新的驱动因素出现。
风险提示:本文不构成投资建议。期货交易具有高风险,可能损失全部本金。过往市场表现不代表未来结果。请投资者根据自身风险承受能力审慎决策。