供需基本面:缺口扩大趋势未改
全球白银市场在2026年继续面临供需失衡的挑战。从供应端看,主要银矿产量增速放缓,部分矿山因矿石品位下降和资本开支不足而减产。再生银供应虽有所增加,但难以完全弥补原生矿的缺口。需求端则呈现结构性分化:光伏产业用银量持续攀升,成为需求增长的主要引擎;电子电气、钎焊合金等领域需求保持稳定;而投资需求受金价波动和避险情绪影响,呈现阶段性脉冲特征。综合来看,全年供需缺口预计较2025年扩大,为银价提供底部支撑。
库存数据:去库进程中的博弈信号
交易所显性库存的变化是观察市场短期情绪的重要窗口。COMEX白银库存自2025年底以来呈现反复波动,仓单注册量与注销量的变动反映出多空双方的拉锯。上海期货交易所库存则受进出口套利和国内现货升贴水影响,呈现区域分化。社会库存方面,伦敦金银市场协会(LBMA)的月度库存报告显示,伦敦金库白银库存持续下降,但降速有所放缓。库存去化的节奏与价格的相关性在2026年第一季度出现背离,表明库存并非唯一定价因素,宏观预期和资金行为正占据更大权重。
宏观流动性:重塑定价的隐性之手
2026年全球货币政策分化加剧,美联储维持利率高位调整,欧洲央行则率先释放宽松信号。实际利率预期与美元指数的波动直接作用于白银的金融属性。此外,通胀回落的反复性和地缘政治风险溢价使得避险资金在黄金与白银之间轮动。资金流向数据显示,白银ETF持仓在2026年一季度出现先增后降,投机净多持仓则维持在历史中位水平,反映市场对趋势性突破仍存疑虑。宏观流动性环境整体中性偏紧,限制了白银的估值弹性,但也为供需缺口驱动的行情预留了空间。
市场展望与风险提示
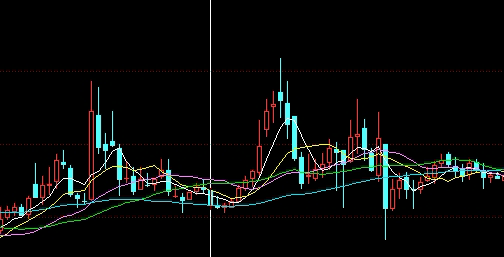
综合供需缺口扩大、库存去化趋势以及宏观流动性结构,白银市场在2026年可能延续宽幅震荡格局,中枢有望较2025年小幅上移。但需警惕以下风险:一是全球经济衰退超预期,拖累工业需求大幅下滑;二是美元指数因避险需求大幅走强,压制白银金融属性;三是矿山项目集中投产导致供应阶段性过剩。投资者应充分认识期货市场的杠杆风险,根据自身风险承受能力合理安排仓位,切勿盲目追涨杀跌。本文不构成任何投资建议,市场有风险,入市需谨慎。