全球库存周期进入关键转折
当前全球制造业库存周期正从主动去库向补库阶段过渡,但各经济体节奏分化显著。美国ISM制造业库存指数连续三个月回升,但绝对水平仍低于历史均值,反映企业补库意愿谨慎;欧洲受能源成本高企影响,库存去化速度放缓;中国在政策刺激下工业品库存边际改善,但终端需求弹性不足。这种结构性差异导致全球大宗商品定价不再简单跟随宏观预期,而是更依赖细分品种的供需平衡表。
原油:库存数据主导短期波动
供需缺口收窄与OPEC+产量博弈
国际原油市场近期呈现库存与价格的异步特征。美国商业原油库存连续四周下降,但WTI原油期货价格却未能突破80美元/桶,主要因为市场对OPEC+增产预期升温。SPR(战略石油储备)的补库节奏成为边际变量,当前美国能源部以每月约300万桶的速度采购,难以扭转整体供需宽松格局。同时,全球炼厂开工率在二季度季节性回升,但成品油库存压力抑制了裂解价差,原油库存下降的传导效应被弱化。
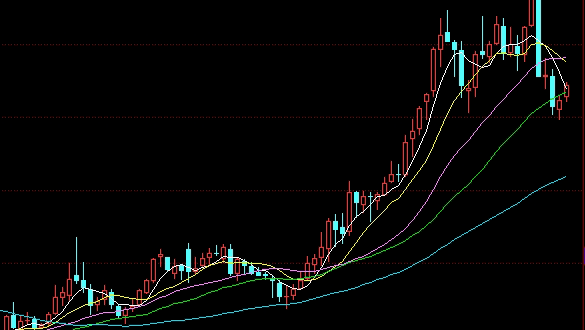
黄金:库存结构变化推升避险价值
央行购金与COMEX库存背离
黄金市场呈现独特的库存分化现象:全球央行在2025年第四季度净购金量同比增加42%,但COMEX黄金库存却从高点回落15%。这种背离暗示实物黄金从交易所向央行金库转移,削弱了期货市场的定价锚。伦敦金库数据显示,黄金租赁利率升至0.8%,为近两年高位,反映实物流动性收紧。若这一趋势持续,黄金期货的期限结构可能从contango转为backwardation,进一步强化避险买盘。
大宗商品:库存去化中的结构性机会
铜铝供需错配与库存拐点
基本金属中,铜和铝的库存变化尤为关键。LME铜库存降至2024年11月以来最低,但中国保税区库存小幅累积,形成内外价差倒挂。铝方面,全球电解铝库存处于近五年低位,但云南复产进度加快可能打破平衡。建议关注北半球夏季基建开工带来的需求脉冲,在库存拐点确认前,短期波动风险仍存。
风险提示
本文所述观点基于公开市场数据,不构成任何投资建议。期货、期权及大宗商品交易存在重大亏损风险,投资者应全面评估自身风险承受能力。过往业绩不代表未来表现,库存数据可能存在统计偏差或时效性不足。请勿依据本文内容做出交易决策。